据日媒《日经亚洲》近日报道,今年2月,一家专门生产汽车控制拉索的中国零部件厂商在新年致辞中透露,称其顺利拿下了丰田旗下的雷克萨斯豪华电动车项目的订单。这一消息打破了日本汽车产业传统“系列”供应商的最后幻想。丰田计划于明年秋季在中国投产一款雷克萨斯豪华纯电SUV,这也是该品牌首次将中国选为全球首发生产基地。然而,在这款代表未来技术的豪华电动车供应链名单里,日本本土供应商几乎全军覆没。
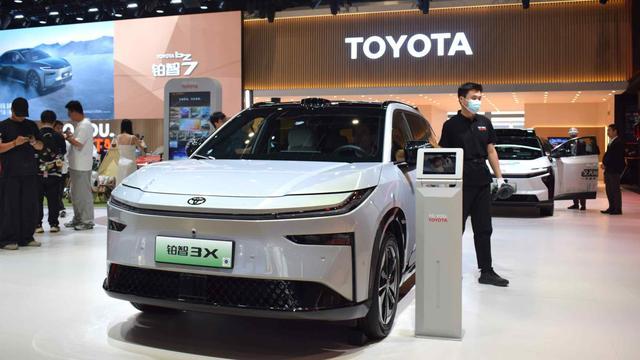
长期以来,日本汽车产业一直依赖于一套层级森严的“系列”体系。在这个金字塔中,丰田等主机厂处于顶端,下属关联供应商则像影子一样紧紧跟随。无论主机厂去哪里建厂,供应商就跟着去哪里设厂,共享利润,也共担风险。
然而,在电动化浪潮彻底重塑产业规则的今天,这套维系了数十年的忠诚纽带却被丰田给亲自斩断了。为了在中国这个全球竞争最激烈的电动车市场上活下去,丰田不得不贯彻彻底的中国本土化策略,将采购触角直接延伸至中国本土零部件企业。从车身结构到电池相关核心部件,日本企业在前期的竞标中几乎全军覆没。
一位日本丰田供应商高管沮丧地透露:“我们完全没听说这款在中国生产的雷克萨斯SUV会采用任何日本设备或技术。”此前,丰田首款在华深度本土化的电动车bZ3X就已大量采用中国制造零部件。随着豪华车雷克萨斯也换上中国供应链,日本传统供应商被彻底边缘化。
面对这种惨败,日本供应商高管道出了最残酷的真相:“在价格方面,我们根本无法与中国企业竞争。他们的产品质量也已经大幅提升,与过去不可同日而语。”
根据普华永道战略咨询机构的数据,中国汽车零部件制造商的全球市场份额在短短十年间翻了近3倍,到2025年已占据全球市场的14%。相比之下,除中国以外的其他亚洲供应商份额则在持续下滑。中国本土汽车产业链凭借规模效应、成本控制和快速的技术迭代,已经对日系传统供应链形成了明显优势。
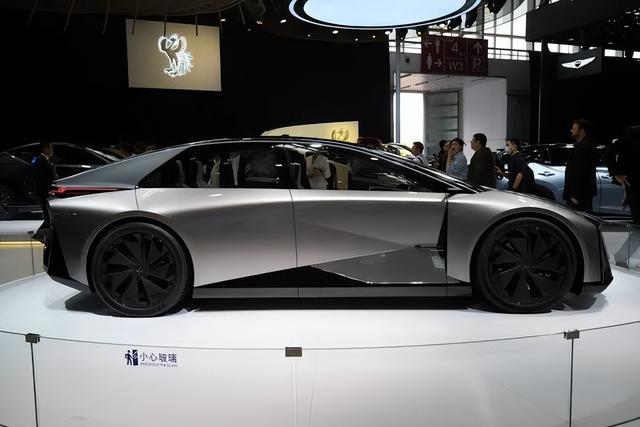
更令日本供应商失望的是,丰田今年5月取消了雷克萨斯LF-ZC电动轿车的开发计划。许多日本供应商此前为了配合丰田的一体化压铸等技术专门研发了设备,本希望能在后续项目中摊薄研发成本,结果项目直接取消,甚至连新的中国产SUV订单也没能拿到。
面对生死存亡,部分日本老牌供应商开始尝试折中方案。例如,爱信正在开发一种名为“适材车身”的技术概念,试图在部分车身结构中使用铝材,介于传统制造与一体化压铸之间,希望以较少的前期投资降低部件数量与缺陷率。但在中国供应链的成本与技术优势面前,这种小修小补的防御性创新显然难以扭转乾坤。
在中国市场铩羽而归后,不少日本零部件企业将目光投向了印度。随着丰田积极开拓印度市场,并计划于2029年上半年在印度西部的新工厂投产,日本供应商似乎找到了新的避风港。日本零部件大厂双叶产业已经宣布将在印度建设新工厂,同样计划于2029年投产。许多日本企业表示,印度本土的汽车零部件产业尚处于相对落后和不发达的阶段,这为日本供应商提供了东山再起的可能。
然而,如果把逃往印度当成拯救日本零部件产业的灵丹妙药,那就未免显得太过天真了。印度零部件产业落后,固然给日本企业留出了短期生存缝隙,但这也意味着印度的整体工业基础、物流配套和供应链成熟度远落后于中国。在这样一个基础设施薄弱、电力与供应链保障不足的市场中,试图复制传统的汽车工业生产模式,其运营成本与效率折损可能远超预期。
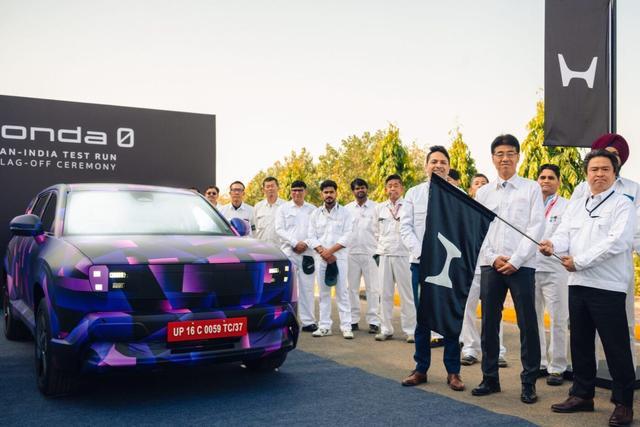
避开中国市场,并不等于避开了中国竞争对手。中国零部件企业在本土完成大规模技术验证和成本优化后,早已开启了全球扩张步伐。当日本供应商寄希望于2029年在印度工厂投产时,已经具备极高性价比和成熟技术的中国供应链很可能早已抢先布局东南亚及南亚市场。在价格与质量优势面前,日本企业在印度建立的所谓先发优势随时可能重演在中国市场的溃败。
选择退守印度本质上是一种逃避。中国是全球电动汽车技术和供应链竞争最激烈、迭代最迅速的战场。只有在中国的竞争中活下来的企业,才具备领跑全球电动化时代的能力。日本供应商因为在最先进的电动化赛道上拼不过中国企业,就选择撤退到低端燃油车为主的印度市场,这无异于主动放弃了电动车核心技术的研发阵地。
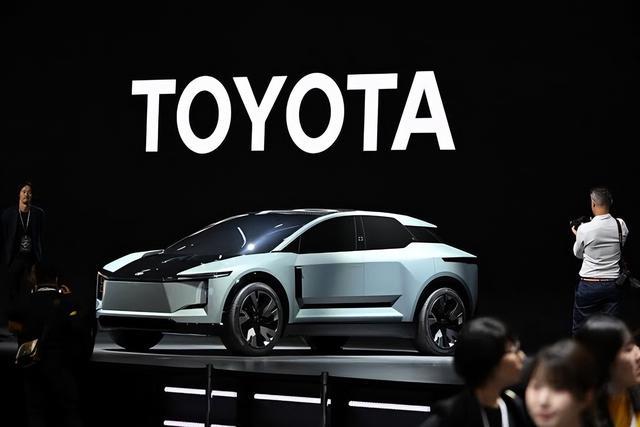
丰田抛弃本土供应商转投中国供应链,标志着百年汽车工业体系中“系列”神话的破灭。在全球汽车工业向智能化、电动化剧烈变革的今天,商业逻辑早已从“论资排辈、讲究血统”变为了“成本至上、技术优先”。日本零部件巨头们如果无法在最核心的电动化技术与成本控制上实现自我革命,那么无论它们逃到印度还是东南亚,最终都不过是延迟了被历史淘汰的时间而已。
易云达提示:文章来自网络,不代表本站观点。